Retour
  • Juridique
15
2026
Une aide à l’achat d’engrais azotés pour les agriculteurs

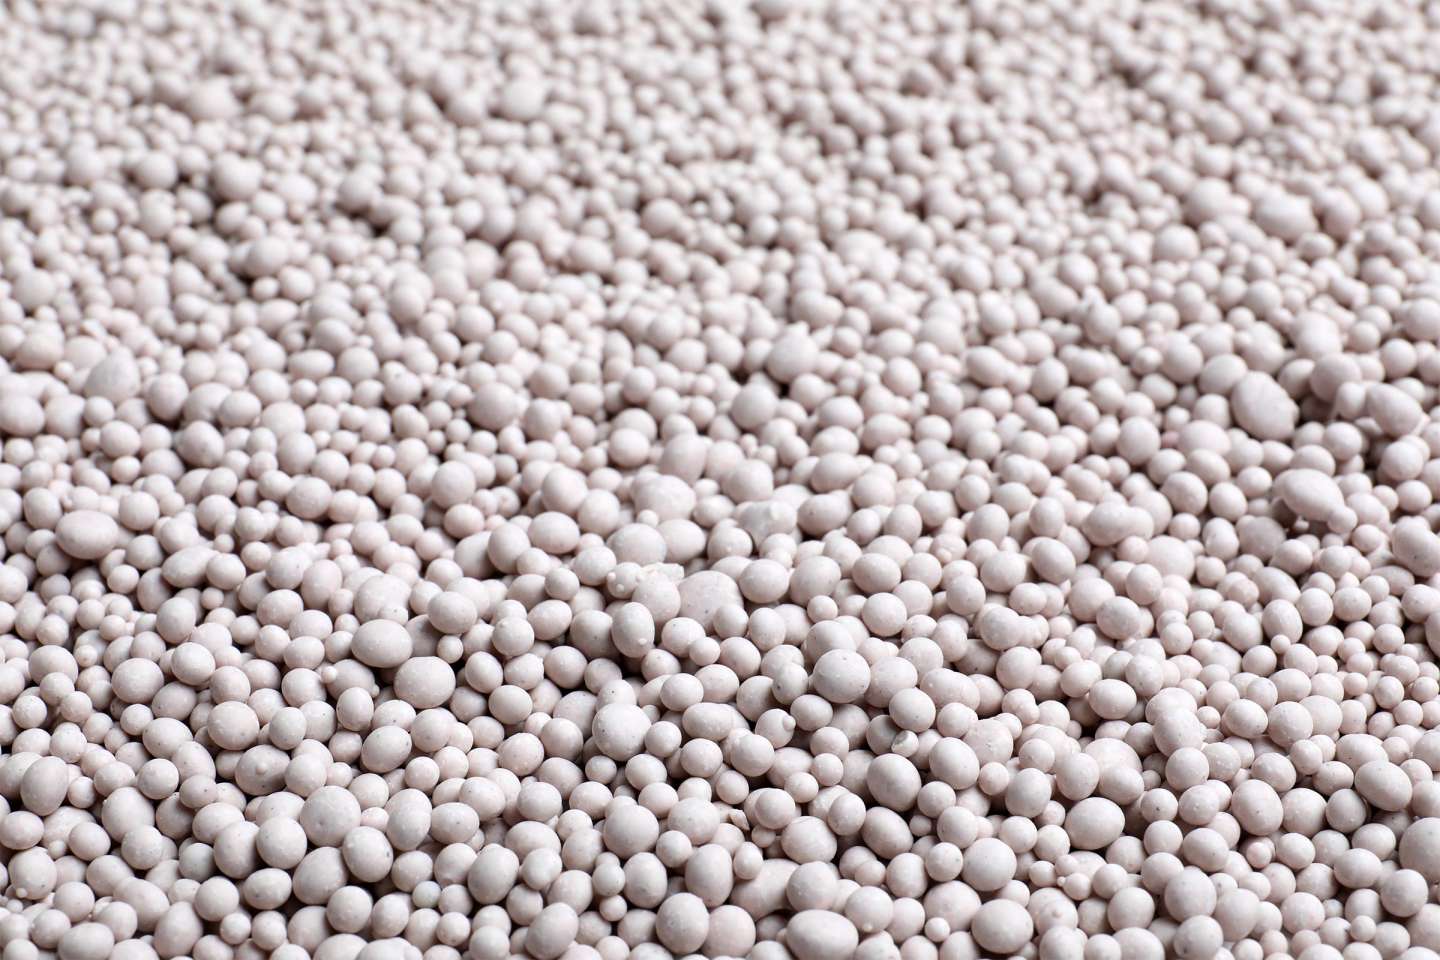
Le 9 juillet dernier, la ministre de l’Agriculture a annoncé le déblocage d’une aide à l’achat d’engrais azotés au profit des exploitants agricoles. Doté d’une enveloppe globale de 145 M€ (107 M€ de fonds européens et 38 M€ de crédits nationaux), ce dispositif a pour objet d’encourager les agriculteurs à acheter des engrais dès maintenant pour sécuriser leurs prochains semis, et donc les récoltes 2027, dans un contexte de flambée des prix due au conflit au Moyen-Orient et au blocage du détroit d’Ormuz.

Le montant de l’aide s’établira à 50 € par tonne d’engrais azotés simples pour toutes les exploitations agricoles. Il sera porté à 70 € par tonne pour celles dont les dépenses d’engrais dépassent 10 % de leurs charges. Sachant que l’aide portera sur un volume maximum correspondant à la moitié des achats d’engrais azotés réalisés lors de l’exercice passé. Elle se déclenchera dès lors que le prix d’achat sera au moins de 750 € la tonne.

En pratique : l’aide pourra être demandée à compter du 1er août prochain sur le site de FranceAgriMer. Elle concernera les achats d’engrais réalisés entre le 1er juin et le 30 septembre 2026, date à laquelle la situation sera réévaluée. Les versements auront lieu « dans les meilleurs délais ».

Un plan de soutien à la production d’engrais

Par ailleurs, les pouvoirs publics, par la voix du ministre délégué chargé de l’Industrie, ont annoncé la mise en place d’un plan de soutien à la production d’engrais décarbonés en France. Rappelons que la France importe aujourd’hui 70 % de ses engrais azotés. Doté de 2 milliards d’euros sur 10 ans, ce plan consiste en un programme d’investissements visant à augmenter de 20 % la production d’engrais sur le territoire national d’ici 2032. Trois sites industriels seraient d’ores et déjà prêts à démarrer la production.

Les pouvoirs publics entendent également réduire l’usage des engrais en encourageant l’utilisation d’outils permettant aux exploitants d’adapter au plus juste leurs apports en engrais, l’extension des cultures de légumineuses, moins gourmandes en azote, et le développement des alternatives aux engrais minéraux fossiles (biodéchets, déjections d’élevage).
Titre QR
Pour aller plus loin
Vue QR

Pour aller plus loin

Excepteur sint occaoecat cupidatat non proident, sunt in culpa qui officia. Sed ut perpiciatis unde omnis iste natus error sit voluptaem accusantium laudantium, totam rem aperiam.

Tout
Social
Fiscalité
Juridique
Gestion
Patrimoine

Je viens de changer d’activité professionnelle. Comme je ne suis plus placé sous le régime des travailleurs non salariés, j’envisage de transférer les capitaux figurant sur mon contrat retraite Madelin vers un Perp que je vais ouvrir pour l’occasion. Ce transfert aura-t-il des conséquences fiscales ?

Rassurez-vous, il n’y aura aucune conséquence fiscale liée au transfert de vos droits Madelin sur un Perp. Étant précisé, par ailleurs, que ce transfert ne remettra pas en cause la déductibilité des cotisations que vous avez versées sur votre contrat Madelin de l’assiette imposable de vos bénéfices. Autre information, la fiscalité applicable aux prestations versées lors du départ en retraite est identique sur les contrats Perp et sur les contrats Madelin. En revanche, si vous effectuez des versements sur votre Perp, ces versements ne seront pas fiscalisés de la même manière que ceux effectués sur un contrat Madelin.

Je suis propriétaire de plusieurs étangs. Ces étangs doivent-ils être inclus dans l’assiette de l’impôt sur la fortune immobilière (IFI) dont je suis redevable ?

Les biens immobiliers non bâtis tels que les étangs sont, en principe, imposables à l’IFI (sous réserve, bien entendu, que la valeur nette du patrimoine de l’intéressé soit supérieure à 1,3 M€). Toutefois, ils sont, à certaines conditions, exonérés d’IFI lorsqu’ils sont affectés à l’activité professionnelle principale du contribuable et lorsque cette activité revêt un caractère agricole. Ainsi, par exemple, des étangs affectés à une activité de pisciculture sont exonérés d’IFI.

En outre, lorsqu’ils sont donnés à bail à long terme à un exploitant, ces biens sont exonérés d’IFI à hauteur des trois quarts de leur valeur jusqu’à 101 897 € et à hauteur de la moitié au-delà de 101 897 €. Mieux, l’exonération est totale, quelle soit la valeur des biens, lorsqu’ils sont donnés à bail à long terme à un membre (proche) de la famille du propriétaire qui les utilise pour son activité principale.

Cette année, pour élire les membres du conseil d’administration de notre association, nous souhaitons remplacer le vote en assemblée générale par un vote par correspondance. Mais nous avons un doute sur sa faisabilité dans la mesure où les statuts associatifs ne prévoient pas cette possibilité. Qu’en est-il exactement ?

Si vos statuts sont muets sur cette modalité de vote, vous ne pouvez pas l’organiser ! En effet, le vote par correspondance ne peut être utilisé dans le cadre d’une assemblée générale que si les statuts de l’association le prévoient. Le vote par correspondance organisé alors que les statuts de votre association ne l’autorisent pas encourt le risque d’être contesté et annulé en justice. Il vous faut donc modifier les statuts.

Titre actus
Actualités
Vue actus

Toutes les actualités

Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia. Sed ut perspiciatis unde omnis iste natus error sit voluptatem accusantium doloremque laudantium, totam rem aperiam.

Tout
Social
Fiscalité
High-tech
Juridique
Gestion
Patrimoine
  • Juridique
16
2026
Gare à la validité d’une clause d’augmentation forfaitaire du loyer d’un bail commercial !
La clause d’un bail commercial, qui prévoit que le loyer augmentera forfaitairement, automatiquement et périodiquement, sans limite de plafond ni de…
  • Patrimoine
  • Fiscal
16
2026
Avoirs non déclarés : le retour de la cellule de régularisation fiscale ?
Face à l’intensification des échanges de données fiscales entre États, le gouvernement envisage le retour d’une cellule de régularisation des avoirs…
  • Fiscal
16
2026
L’exonération des plus-values des petites entreprises
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-…
  • Fiscal
15
2026
Vers une nouvelle aide fiscale pour les entreprises après les incendies de l’été 2026
Le projet de loi de finances pour 2027 prévoit des dégrèvements d’impôts locaux au titre de 2026 en faveur des entreprises touchées par les incendies…