Retour
  • Fiscal
3
2026
Crédit d’impôt mécanisation collective : quelles dépenses ?

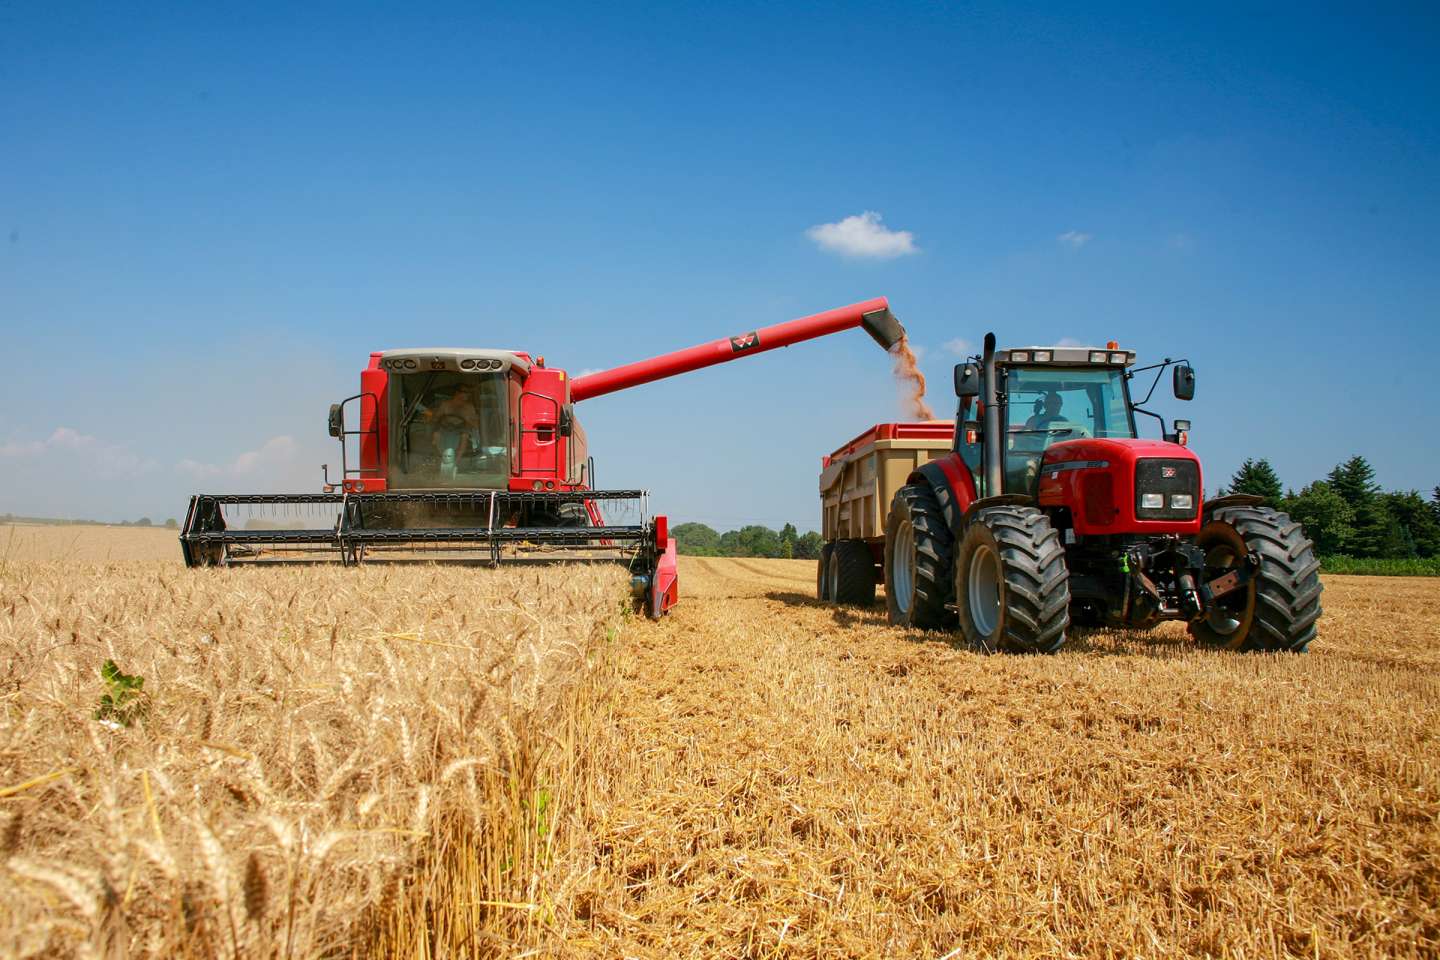
Les entreprises agricoles soumises à un régime réel d’imposition qui sont adhérentes d’une coopérative d’utilisation de matériel agricole (Cuma) agréée peuvent bénéficier d’un nouveau crédit d’impôt pour les dépenses de mécanisation collective engagées, à partir du 21 février 2026 et jusqu’au 31 décembre 2028, qui leur sont facturées au prorata de leur engagement par la Cuma au titre de l’utilisation des machines et du matériel agricoles et forestiers.

À noter : ce crédit d’impôt, calculé sur l’année civile, s’élève à 7,5 % des dépenses éligibles. Son montant total ne peut toutefois excéder 3 000 € par entreprise et par an, soit un montant maximal de dépenses éligibles de 40 000 €.

À ce titre, l’administration fiscale a précisé les dépenses qui sont éligibles à cet avantage fiscal, lesquelles comprennent l’amortissement des machines et du matériel utilisés, les coûts d’entretien et de réparation, le carburant ou encore la main-d’œuvre.

Précision : les aides publiques reçues à raison de ces dépenses doivent être déduites de l’assiette de calcul du crédit d’impôt.

En revanche, elle a exclu expressément certaines dépenses, notamment celles relatives à des manquements ou à des défaillances dans l’utilisation des machines et du matériel (par exemple, les frais consécutifs à une détérioration du matériel due à une mauvaise utilisation).

À savoir : l’entreprise doit être en mesure de justifier de son adhésion à la Cuma et des dépenses prises en compte pour déterminer le crédit d’impôt.
Titre QR
Pour aller plus loin
Vue QR

Pour aller plus loin

Excepteur sint occaoecat cupidatat non proident, sunt in culpa qui officia. Sed ut perpiciatis unde omnis iste natus error sit voluptaem accusantium laudantium, totam rem aperiam.

Tout
Social
Fiscalité
Juridique
Gestion
Patrimoine

Je viens de changer d’activité professionnelle. Comme je ne suis plus placé sous le régime des travailleurs non salariés, j’envisage de transférer les capitaux figurant sur mon contrat retraite Madelin vers un Perp que je vais ouvrir pour l’occasion. Ce transfert aura-t-il des conséquences fiscales ?

Rassurez-vous, il n’y aura aucune conséquence fiscale liée au transfert de vos droits Madelin sur un Perp. Étant précisé, par ailleurs, que ce transfert ne remettra pas en cause la déductibilité des cotisations que vous avez versées sur votre contrat Madelin de l’assiette imposable de vos bénéfices. Autre information, la fiscalité applicable aux prestations versées lors du départ en retraite est identique sur les contrats Perp et sur les contrats Madelin. En revanche, si vous effectuez des versements sur votre Perp, ces versements ne seront pas fiscalisés de la même manière que ceux effectués sur un contrat Madelin.

Je suis propriétaire de plusieurs étangs. Ces étangs doivent-ils être inclus dans l’assiette de l’impôt sur la fortune immobilière (IFI) dont je suis redevable ?

Les biens immobiliers non bâtis tels que les étangs sont, en principe, imposables à l’IFI (sous réserve, bien entendu, que la valeur nette du patrimoine de l’intéressé soit supérieure à 1,3 M€). Toutefois, ils sont, à certaines conditions, exonérés d’IFI lorsqu’ils sont affectés à l’activité professionnelle principale du contribuable et lorsque cette activité revêt un caractère agricole. Ainsi, par exemple, des étangs affectés à une activité de pisciculture sont exonérés d’IFI.

En outre, lorsqu’ils sont donnés à bail à long terme à un exploitant, ces biens sont exonérés d’IFI à hauteur des trois quarts de leur valeur jusqu’à 101 897 € et à hauteur de la moitié au-delà de 101 897 €. Mieux, l’exonération est totale, quelle soit la valeur des biens, lorsqu’ils sont donnés à bail à long terme à un membre (proche) de la famille du propriétaire qui les utilise pour son activité principale.

Cette année, pour élire les membres du conseil d’administration de notre association, nous souhaitons remplacer le vote en assemblée générale par un vote par correspondance. Mais nous avons un doute sur sa faisabilité dans la mesure où les statuts associatifs ne prévoient pas cette possibilité. Qu’en est-il exactement ?

Si vos statuts sont muets sur cette modalité de vote, vous ne pouvez pas l’organiser ! En effet, le vote par correspondance ne peut être utilisé dans le cadre d’une assemblée générale que si les statuts de l’association le prévoient. Le vote par correspondance organisé alors que les statuts de votre association ne l’autorisent pas encourt le risque d’être contesté et annulé en justice. Il vous faut donc modifier les statuts.

Titre actus
Actualités
Vue actus

Toutes les actualités

Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia. Sed ut perspiciatis unde omnis iste natus error sit voluptatem accusantium doloremque laudantium, totam rem aperiam.

Tout
Social
Fiscalité
High-tech
Juridique
Gestion
Patrimoine
  • Fiscal
3
2026
Crédit d’impôt mécanisation collective : quelles dépenses ?
L’administration fiscale a précisé les dépenses éligibles et celles exclues du crédit d’impôt pour la mécanisation collective récemment créé en…
  • Social
3
2026
Un formulaire dédié au congé supplémentaire de naissance
Pour déclarer le congé supplémentaire de naissance de leurs salariés, les employeurs doivent désormais utiliser un formulaire spécifique mis en place…
  • Fiscal
2
2026
Taux réduits de TVA sur les travaux dans les logements : le retour de l’attestation !
Les anciennes attestations peuvent tenir lieu de certification sur le devis ou la facture pour bénéficier des taux réduits de TVA sur certains…
  • Juridique
2
2026
Une enquête consacrée aux têtes de réseau associatives
Les têtes de réseau associatives et les associations qui en sont membres peuvent répondre à une enquête visant notamment à mieux appréhender leur…